

دیروز یه معامله با حد ضرر ثابت ۱۰ پیپ باز کردی و با سود عالی به تارگت رسید، اما امروز دقیقاً با همون روش وارد شدی و بازار توی چند ثانیه با یه حرکت شلاقی حد ضررت رو فعال کرد و بعد دوباره توی مسیر تحلیلت به راه افتاد. خیلی از تریدرها توی چنین موقعیتی از سیستم معاملاتی یا بدشانسی شکایت میکنن، در حالی که ریشه اصلی مشکل جای دیگهای بوده: بازار امروز نوسان خیلی بیشتری نسبت به دیروز داشته و یه حد ضرر ۱۰ پیپی، فضایی برای نفس کشیدن قیمت توی شرایط متلاطم باقی نذاشته بود. برای تطبیق حد ضرر با نوسانات زنده، اندیکاتور ATR یکی از کاربردیترین ابزارهاست.
اندیکاتور میانگین محدوده واقعی (Average True Range یا به اختصار ATR) توسط جی. ولز وایلدر ابداع شد تا میزان تلاطم و نوسانپذیری بازار رو به صورت عددی اندازه بگیره. این اندیکاتور جهت روند رو پیشبینی نمیکنه و سیگنال خرید یا فروش نمیده، بلکه بهت میگه قیمت الان با چه گامها و سرعت حرکتی نفس میکشه. توی این مقاله فرمول محاسبه True Range، نحوه تنظیم منطقی حد ضرر، محاسبه حجم معامله و استراتژی حد ضرر متحرک رو با هم بررسی میکنیم.
ATR چیه و True Range چطور حساب میشه؟
خیلی از اندیکاتورهای نوسان، صرفاً فاصله بین بالاترین و پایینترین نقطه کندل رو میسنجن؛ اما اگه بین دو کندل یه گپ قیمتی (فاصله باز شدن) رخ بده، اون نوسان مخفی میمونه. وایلدر برای حل این مشکل، مفهوم محدوده واقعی (True Range یا به اختصار TR) رو معرفی کرد. تصویر زیر نحوه محاسبه این مفهوم رو نشون میده:
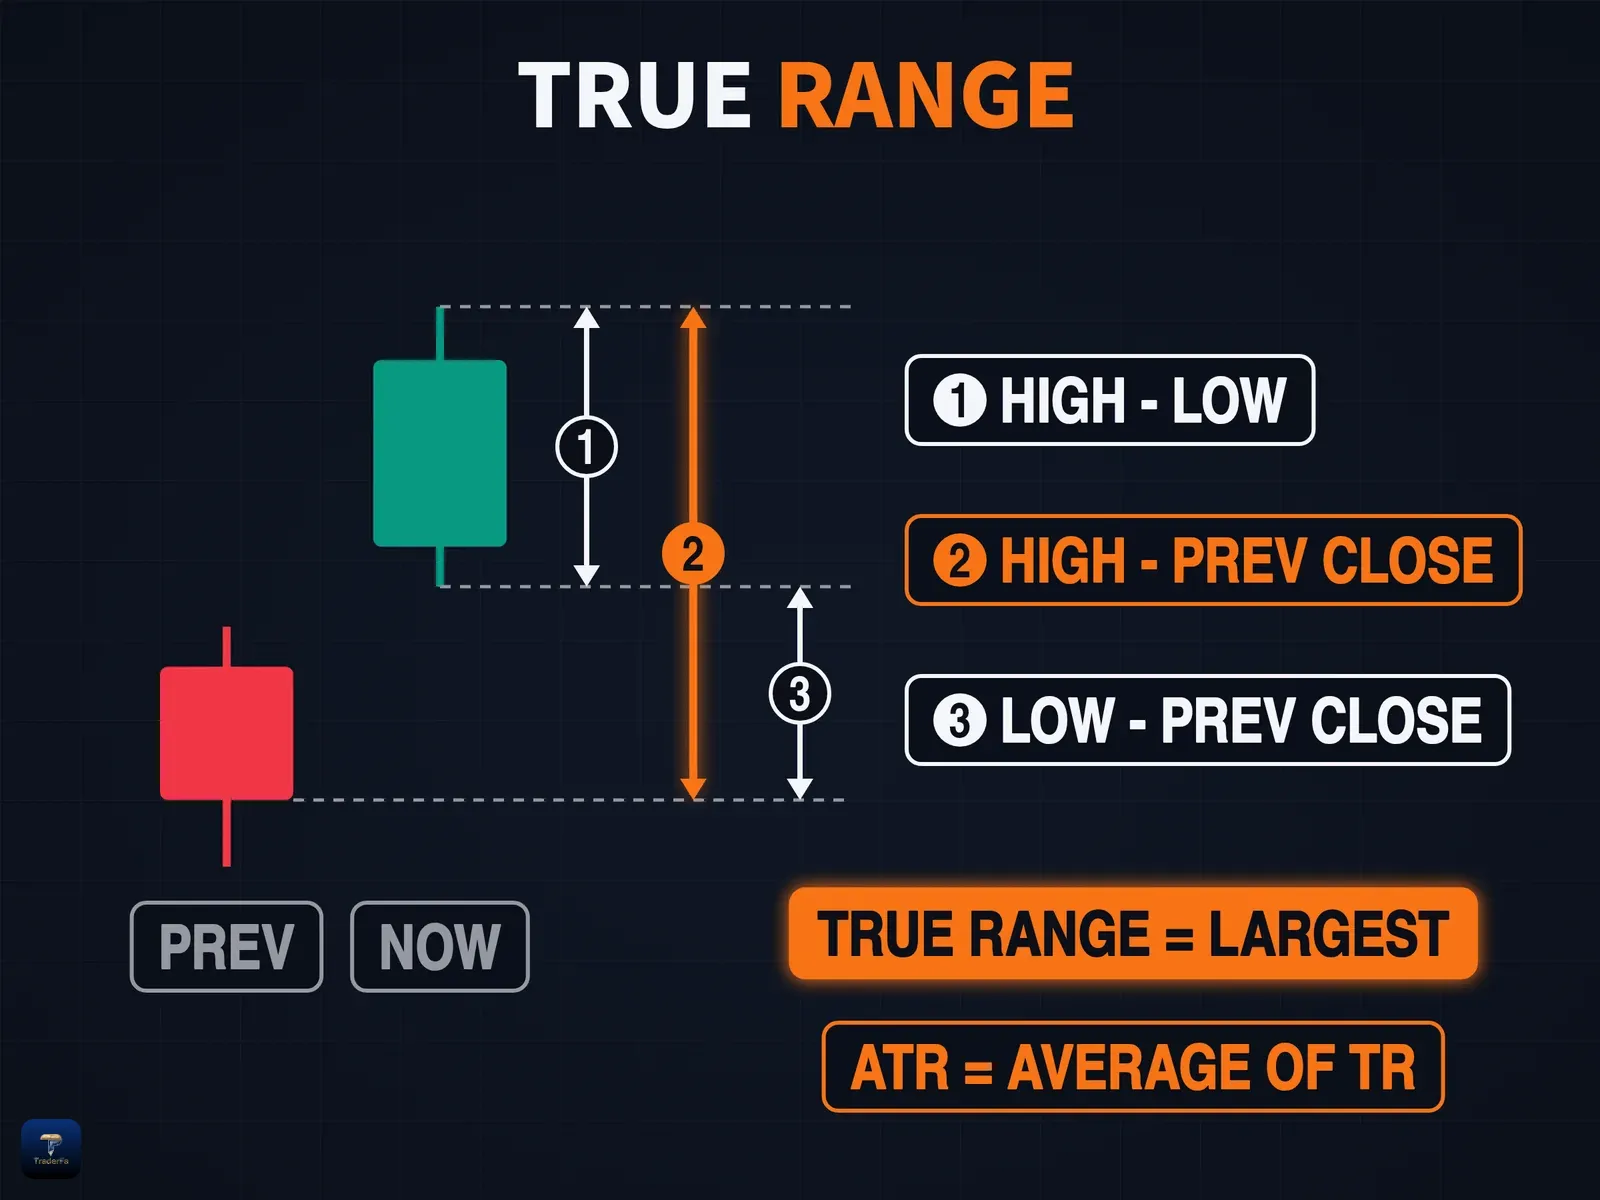
این بخشها طبق تصویر به این شکل تعریف میشن:
- 1 HIGH - LOW: فاصله سقف تا کف کندل فعلی
- 2 HIGH - PREV CLOSE: فاصله سقف کندل فعلی تا بسته شدن کندل قبلی
- 3 LOW - PREV CLOSE: فاصله کف کندل فعلی تا بسته شدن کندل قبلی
- TRUE RANGE = LARGEST: بزرگترین این سه عدد True Range هست (اینجا شماره ۲، چون کندل با گپ باز شده)
- ATR = AVERAGE OF TR: میانگین True Range چند کندل آخر
توی تصویر، PREV کندل قبلیه و NOW کندل فعلی. مقدار True Range همیشه برابر بزرگترین عدد از بین این سه فاصله محاسباتیه. بعد از مشخص شدن TR هر کندل، اندیکاتور ATR میانگین حسابی هموارشده این عددها رو توی یه دوره مشخص (پیشفرض ۱۴ کندل) محاسبه میکنه. توی تریدینگ ویو روش هموارسازی پیشفرض، متد RMA (میانگین وایلدر) هست؛ فرقش با میانگین متحرک ساده اینه که RMA میانگینگیری نماییه (شبیه EMA ولی کندتر) و وزن کندلها برابر نیست.
حواست باشه عدد خروجی ATR یه درصد نیست؛ این عدد بر حسب واحد همون دارایی (مثلاً دلار، پیپ یا سنت) بیان میشه و مستقیماً طول سایهها و دامنه کندل استیک ها رو اندازه میگیره.
استفاده از ATR در مدیریت ریسک
ارزش واقعی ATR توی بخش مدیریت سرمایه و تعیین دقیق ریسک معامله مشخص میشه. به جای انتخاب عددهای دلبخواهی برای حد ضرر، میتونی از این روشها استفاده کنی:
تعیین حد ضرر بر اساس ضریب ATR
وقتی توی یه معامله خرید وارد میشی، منطقیه که حد ضررت رو فراتر از نوسانهای تصادفی معمول بازار قرار بدی. برای این کار، مقدار ATR لحظه ورود رو توی یه ضریب مشخص (معمولاً بین ۱.۵ تا ۳) ضرب میکنی و از قیمت ورود کم میکنی. تصویر زیر نمونه یه معامله خرید با این فرمول رو نشون میده:
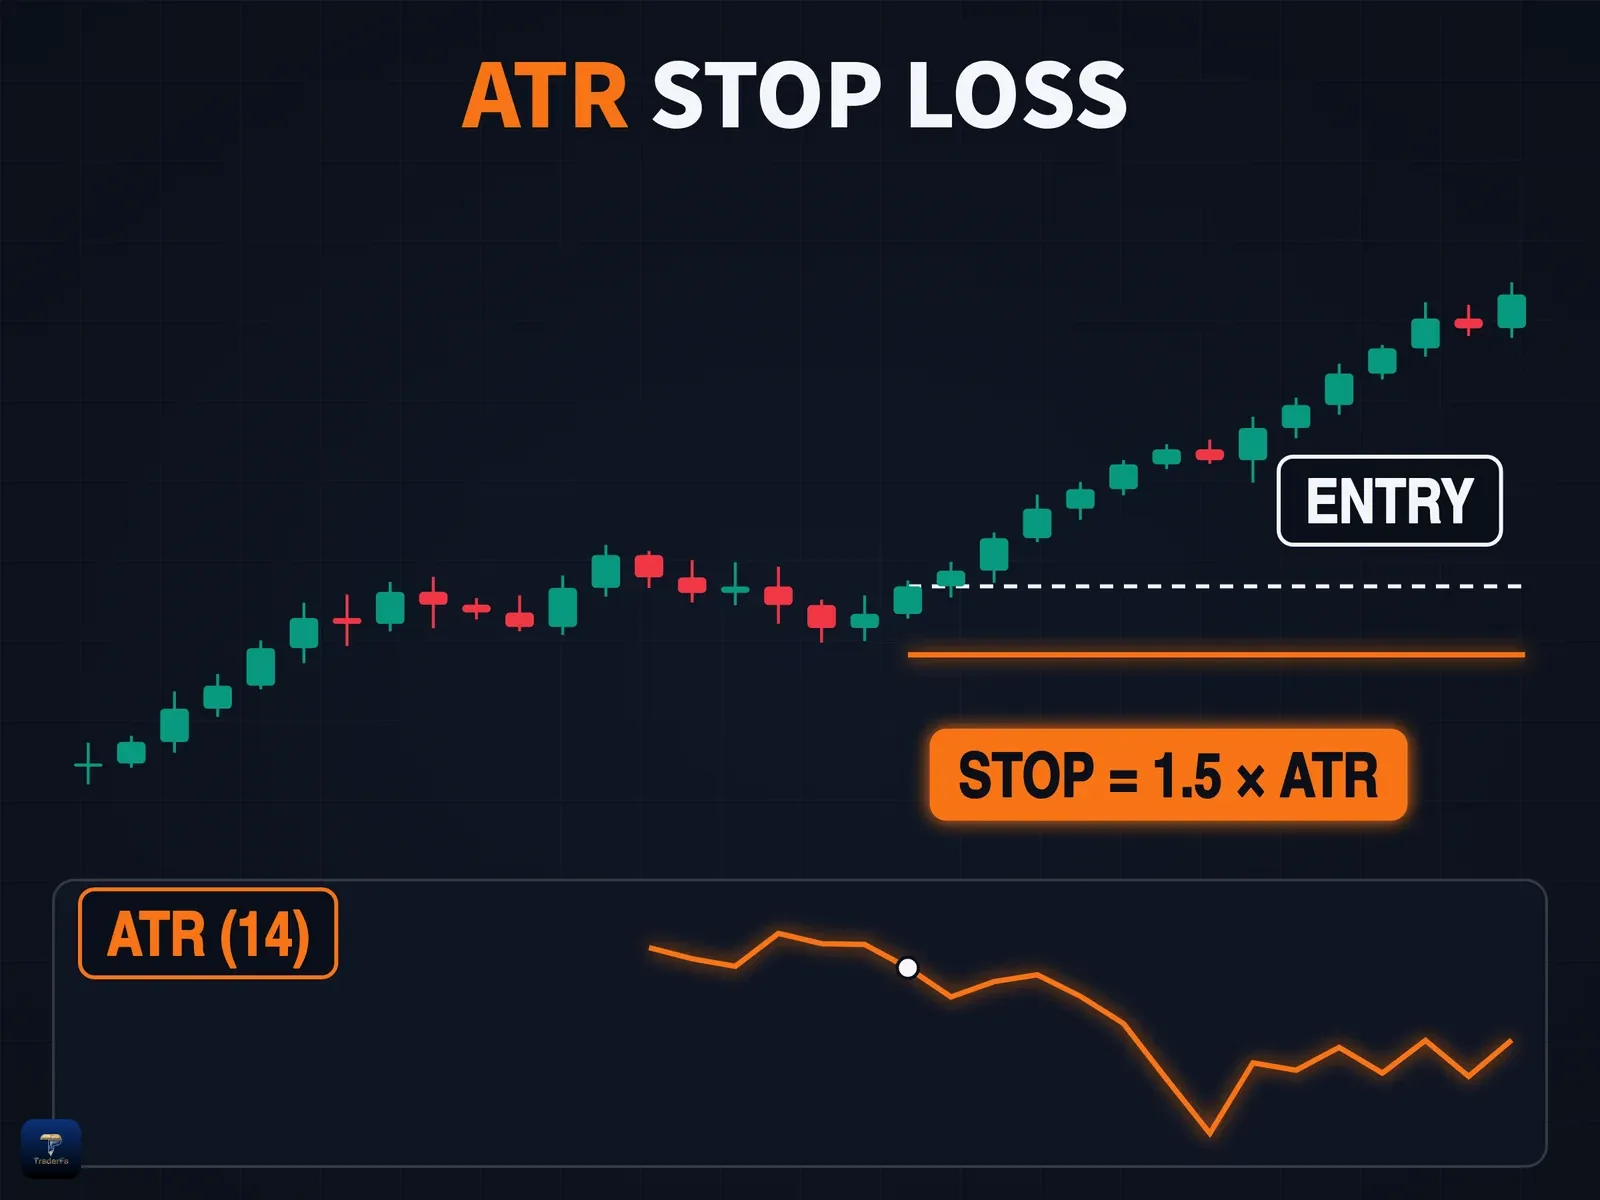
این بخشها طبق تصویر به این شکل تعریف میشن:
- ENTRY: قیمت ورود
- STOP = 1.5 × ATR: حد ضرر به فاصله ۱.۵ برابر مقدار ATR زیر قیمت ورود
- ATR (14): خط ATR با دوره ۱۴؛ نقطه سفید مقدار ATR در لحظه ورود
توی این تصویر نقطه سفید روی خط ATR مقدار نوسان رو نشون میده و خط حد ضرر با فاصله ۱.۵ برابر این مقدار، زیر نقطه ورود قرار گرفته. البته ضریب ۱.۵ یه فرمول جادویی نیست و بسته به تایمفریم و سبک معاملاتی تو میتونه تغییر کنه. ترکیب این فاصله با قرار دادن حد ضرر پشت سقف و کف معتبر، از پوزیشن تو در برابر نوسانهای فیک و شکار نقدینگی یعنی استاپ هانت محافظت میکنه.
محاسبه دقیق حجم معامله (Position Sizing)
یکی از بزرگترین اشتباههای معاملهگرها، وارد شدن با حجم ثابت (مثلاً همیشه ۱ لات) توی بازارهای مختلفه. وقتی نوسان بازار بالا میره و ATR بزرگتر میشه، فاصله حد ضرر زیادتر میشه؛ توی این حالت برای اینکه ریسک دلاری حسابت ثابت بمونه (مثلاً حداکثر ۱۰۰ دلار در هر معامله)، باید حجم پوزیشن رو کوچکتر کنی:
حجم معامله = ریسک دلاری ÷ (فاصله حد ضرر به پیپ × ارزش هر پیپ برای یه لات).
این فرمول کمک میکنه ضرر هر معامله در حالت عادی نزدیک بودجه ریسکت بمونه؛ البته گپ و اسلیپیج ممکنه ضرر رو کمی بیشتر کنن.
حد ضرر متحرک با روش خروج لوستر (Chandelier Exit)
برای همراهی با روندهای بلندمدت، میتونی از استراتژی معروف Chandelier Exit استفاده کنی. توی این روش، توی یه روند صعودی حد ضرر متحرک برابر میشه با بالاترین سقف مثلاً ۲۲ کندل گذشته، منهای ۳ برابر مقدار ATR. با پیشروی روند و ثبت سقفهای جدید، خط حد ضرر هم همگام با قیمت به سمت بالا کشیده میشه تا بخشی از سودهای کسبشده حفظ بشه.
اشتباههای رایج در استفاده از ATR
برای اینکه استفاده از ATR برات خطای تحلیلی نسازه، دو اشتباه پرتکرار رو باید همیشه در نظر داشته باشی:
اشتباه اول: اشتباه گرفتن نوسان با جهت روند
همیشه به یاد داشته باش که اندیکاتور ATR اصلاً جهت آینده بازار رو پیشگویی نمیکنه. وقتی خط ATR بالا میره، فقط به این معنیه که طول کندلها بلندتر شده؛ این بلندی میتونه ناشی از یه جهش صعودی باشه یا یه ریزش تند. بالا رفتن ATR جهت رو نشون نمیده؛ برای سنجیدن قدرت حرکت میتونی سراغ اندیکاتور حجم بری تا ببینی آیا حجم معاملات هم از این شتاب حمایت میکنه یا نه.
اشتباه دوم: اتکا به حد ضرر ثابت یا توهم حد ضرر امن
بازار همیشه در حال تغییره و چیزی به اسم حد ضرر کاملاً امن وجود نداره. بازار در هر لحظه ممکنه فراتر از محاسبات نوسان کنه، اما تنظیم حد ضرر بر اساس ATR اون رو به مراتب منطقیتر میکنه. اگه به جای تطبیق با نوسان، همیشه از یه عدد ثابت مثل ۱۰ یا ۲۰ پیپ استفاده کنی، توی روزهای پرنوسان بازار خیلی زود پوزیشنهات بسته میشن.
چکلیست نهایی معامله با ATR
قبل از تنظیم حد ضرر و ورود، این موارد رو بررسی کن:
- [ ] آیا مقدار ATR فعلی چارت را برای تعیین فاصله مناسب حد ضرر بررسی کردهاید؟
- [ ] آیا فاصله حد ضرر شما فراتر از نوسانات عادی بازار (حداقل ۱ تا ۱.۵ برابر ATR) قرار دارد؟
- [ ] آیا حجم پوزیشن را متناسب با فاصله حد ضرر محاسبه کردهاید تا ریسک حساب ثابت بماند؟
- [ ] آیا در زمان نوسانات شدید اخبار از حد ضررهای بسیار فشرده خودداری کردهاید؟
برای تمرین عملی، میتونی روی چارت تریدرفا اندیکاتور ATR دوره ۱۴ رو برای چند نماد مختلف فعال کنی و دامنههای حرکتیشون رو بسنجی. حتی میتونی اردرهات رو با این حد ضرر در پنل معامله آزمایشی چارت ثبت کنی تا بدون ریسک مالی ببینی نوسانات چطور کنترل میشن.


برای بیان دیدگاه وارد شوید
با حساب تریدرفا میتوانید امتیاز بدهید، دیدگاه بنویسید و به پرسشهای دیگران پاسخ دهید. ثبتنام چند ثانیه بیشتر طول نمیکشد.
هنوز نظری ثبت نشده
اولین نفری باشید که دیدگاهش را مینویسد.